খেলাপি ১৪ শতাংশ হলেই বন্ধ হবে ব্যাংকের ঋণ-আমানত
- আপডেট : বৃহস্পতিবার, ৭ ডিসেম্বর, ২০২৩, ১২.৩৮ পিএম
- ২৮৭ Time View
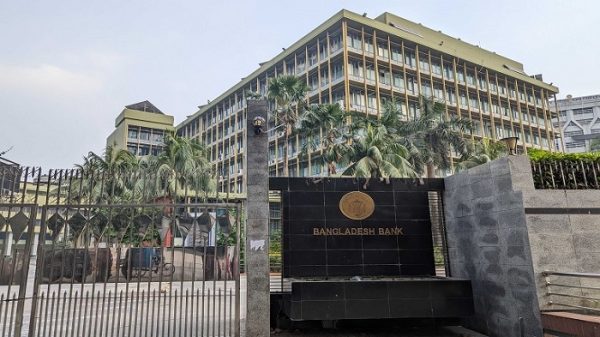
ব্যাংক খাতের ওপর জনগণের আস্থা ও আর্থিক স্থিতিশীলতা বাড়ানোর লক্ষ্যে দুর্বল ব্যাংকগুলোকে চার ভাগে ভাগ করবে বাংলাদেশ ব্যাংক। যেসব ব্যাংকের প্রকৃত খেলাপি ঋণ ৫ শতাংশের বেশি এবং ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন সংরক্ষণের অনুপাত (সিআরএআর) সাড়ে ১২ শতাংশের কম, সেগুলোকে চার ভাগে করা হবে। এ ধরনের ব্যাংকগুলোর পরিচালন খরচ বৃদ্ধির সীমা, লভ্যাংশ বিতরণ, নতুন শাখা খোলা, আমানত ও ঋণ বিতরণ বন্ধ করে দিতে পারবে কেন্দ্রীয় ব্যাংক।
এমন বিধান রেখেই কেন্দ্রীয় ব্যাংক গত মঙ্গলবার ‘প্রম্পট কারেক্টিভ অ্যাকশন’ (পিসিএ) শীর্ষক একটি নীতিমালা জারি করেছে। ব্যাংকগুলোর ২০২৪ সালের আর্থিক প্রতিবেদনের ভিত্তিতে ২০২৫ সালের মার্চ থেকে এই নীতিমালা কার্যকর হবে।
যদি টানা ছয় মাস কোনো ব্যাংকের সিআরএআর সাড়ে ১২ শতাংশ ও প্রকৃত খেলাপি ঋণ ৫-৮ শতাংশের মধ্যে থাকে, সেটি ক্যাটাগরি-১ এ পড়বে। এই শ্রেণির ব্যাংক তার শেয়ারধারীদের কোনো নগদ লভ্যাংশ দিতে পারবে না। তবে কেন্দ্রীয় ব্যাংকের অনুমোদন নিয়ে বোনাস শেয়ার বণ্টন করতে পারবে। এসব ব্যাংকের ঝুঁকিভিত্তিক সম্পদ এক বছরে ১০ শতাংশের বেশি হতে পারবে না। পরিচালন খরচ আগের বছরের চেয়ে সর্বোচ্চ ৮ শতাংশ বাড়ানো যাবে।
টানা ১২ মাস যেসব ব্যাংকের সিআরএআর ৮-১০ শতাংশ এবং খেলাপি ঋণ ৮-১১ শতাংশের মধ্যে থাকে, সেগুলো ক্যাটাগরি-২ এ পড়বে। এই ব্যাংকগুলো কোনো লভ্যাংশ দিতে পারবে না। এই ব্যাংকগুলোর পরিচালন ব্যয় আগের বছরের চেয়ে সর্বোচ্চ ৫ শতাংশ বাড়ানো যাবে।
যেসব ব্যাংকের সিআরএআর ৫-৮ শতাংশ এবং খেলাপি ঋণ ১১-১৪ শতাংশের মধ্যে থাকবে, টানা ১৮ মাস সেগুলো ক্যাটাগরি-৩ এ পড়বে। এই শ্রেণির ব্যাংক বাংলাদেশ ব্যাংকের অনুমোদন ছাড়া ব্যাংক–সংশ্লিষ্ট কারও সঙ্গে কোনো ধরনের নতুন লেনদেনে জড়াতে পারবে না। পাশাপাশি কেন্দ্রীয় ব্যাংকের অনুমোদন ছাড়া দেশে বা বিদেশে নতুন শাখা, উপশাখা বা সহায়ক সংস্থাও খুলতে পারবে না।
টানা ২৪ মাস যেসব ব্যাংকের খেলাপি ঋণ ১৪ শতাংশের ওপরে থাকবে ও সিআরএআর ৫ শতাংশের নিচে নামবে, সেগুলো সবচেয়ে খারাপ ধাপ বা ক্যাটাগরি-৪ হিসেবে চিহ্নিত হবে। এসব ব্যাংকের আমানত সংগ্রহ ও ঋণ বিতরণ বন্ধ করে দিতে পারবে বাংলাদেশ ব্যাংক।
মানতে হবে যেসব শর্ত-
নীতিমালা অনুযায়ী, মূলত পাঁচটি সূচকের ভিত্তিতে শ্রেণি নির্ধারণ করা হবে। সেগুলো হলো ব্যাংকের সিআরএআর, টিয়ার-১ ক্যাপিটাল রেশিও বা মূলধন অনুপাত, কমন ইক্যুইটি টিয়ার-১ (সিইটি১) রেশিও, নিট খেলাপি ঋণ এবং করপোরেট গভর্ন্যান্স বা সুশাসন। দেশে ব্যবসারত সব ধরনের দেশি ও বিদেশি ব্যাংকের শাখার ওপর পিসিএ নীতিমালা প্রযোজ্য হবে। পাঁচ সূচকে লাগাতার পতন হলে সব শ্রেণির ব্যাংককে ‘অনিরাপদ’ ও ‘আর্থিকভাবে অস্বাস্থ্যকর বা দুর্বল’ হিসেবে চিহ্নিত করবে বাংলাদেশ ব্যাংক। পরপর দুই ক্যাটাগরিতে অবনতি হলে সবচেয়ে ‘দুর্বল’ ব্যাংক হিসেবে চিহ্নিত করা হবে। দুর্বলতা কাটিয়ে ব্যাংকের মানোন্নয়নে পরিকল্পনা বাস্তবায়নে ব্যর্থ হলে কোনো ব্যাংককে একীভূত করার মতো পদক্ষেপও নিতে পারবে কেন্দ্রীয় ব্যাংক।